


Kotak Bank
4,710.33K Arvustused
Rakenduse andmed
- Versioon
- 1.58
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- Kotak Mahindra Bank Ltd.
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
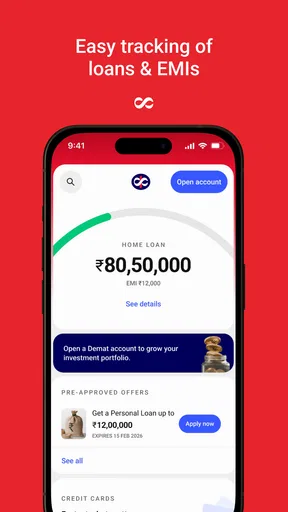
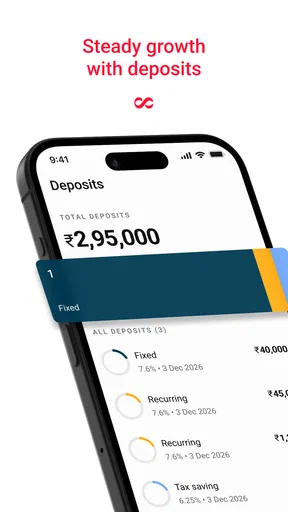
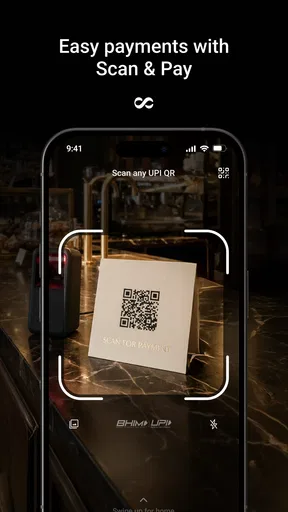
 Analüüsi koostas AppCompare
Kui ma peaksin Kotak Banki ühe lausega kirjeldama, siis ütleksin, et selle suurim väärtus on võimalus ajada igapäevased pangatoimingud läbi ühe mobiilse tööriista, ilma et peaksin iga väikese asja pärast eraldi pangakanalit avama. Tegemist on India Kotak Mahindra Bank Ltd. finantsrakendusega, mille kaudu saab tegeleda pangatehingute, maksete, investeerimise ja laenamisega. Minu hinnangul ei ole selle mõte lihtsalt kontojäägi näitamine, vaid teha telefonist koht, kus rahaasjadega saab kiiresti edasi liikuda.
Esmapilgul võib selline lähenemine tunduda tavaline, sest peaaegu iga suurema panga rakendus lubab tänapäeval makseid teha ja kontot jälgida. Kotak Banki puhul on huvitavam just teenuste koondamine: igapäevane raha liigutamine, pikemaajalised investeerimisotsused ja võimaliku laenu uurimine paiknevad samas pangakeskkonnas. See muudab rakenduse eriti praktiliseks inimesele, kes kasutab Kotaki oma põhipangana ja ei taha eri ülesannete jaoks mitut rakendust vahetada.
Üks rakendus, mille keskmes on raha liigutamise lihtsus
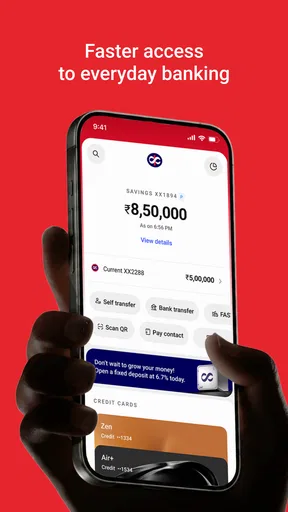
Kotak Banki kõige olulisem võimekus on mobiilipangandus, mis ühendab maksed ja muud pangatoimingud üheks järjestikuseks töövooks. See kõlab tagasihoidlikult, kuid igapäevases kasutuses on sellel suur mõju. Kui ma kontrollin enne ostu kontojääki, teen makse ja tahan seejärel vaadata, kas raha liikus õigelt kontolt, ei pea ma oma tegevust eri keskkondade vahel jagama.
See on kasulik ka siis, kui rahaasjad ei piirdu ainult ühe kontoga. Näiteks võib tavapärane kuu sisaldada palga laekumise kontrollimist, arve tasumist, raha ülekandmist teisele inimesele ning hiljem investeerimis- või laenuvõimaluste vaatamist. Kõigi nende tegevuste ühes rakenduses hoidmine vähendab hõõrdumist. Ma ei pea iga otsuse juures meenutama, milline teenus millises rakenduses asub.
Oluline on siiski mõista, kelle jaoks see eelis päriselt töötab. Kui sul on Kotak Mahindra Bankis juba konto ja kasutad panga muid teenuseid, on rakenduse keskne roll loogiline. Kui otsid lihtsalt neutraalset eelarverakendust, mis koondaks eri pankade kontod või keskenduks ainult kulude jälgimisele, ei ole see sama tüüpi lahendus. Kotak Bank on eelkõige panga enda kanal, mitte üldine finantsplaneerija.
Igapäevane kasutus ei piirdu ainult maksmisega
Rakenduse kirjeldus seob omavahel pangatehingud, maksed, investeerimise ja laenamise. Minu jaoks tähendab see, et rakendust saab kasutada nii kiirete kui ka kaalutletumate rahaotsuste juures. Makse on tavaliselt hetkeline vajadus, investeerimine pikem mõtteprotsess ja laenamine otsus, mille puhul on vaja rohkem ettevaatlikkust. Sama keskkond võib need tegevused mugavalt kättesaadavaks teha, kuid kasutaja peab ise hoidma nende vahel selget piiri.
Siin peitubki üks vähem ilmne praktiline õppetund: mugav ligipääs ei võrdu automaatselt hea finantsotsusega. Kui investeerimise või laenamise valikud on igapäevase maksmise kõrval, võivad need tunduda sama lihtsad kui arve tasumine. Mina soovitaksin enne pikema mõjuga otsust rakenduses kuvatava info rahulikult läbi lugeda, võrrelda tingimusi ja mitte teha otsust ainult sellepärast, et järgmine samm on telefonis mugav.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kuidas rakendus sobitub tavalisse päeva
Kujutame ette tavalist tööpäeva. Hommikul tahan kontrollida, kas oodatud raha on kontole jõudnud. Lõunapausi ajal teen ülekande ja õhtul tasun arve. Sellises olukorras on väärtus selles, et kõik need tegevused mahuvad samasse mobiilipanga rutiini. Ma ei vaja eraldi arvutit ega pea ootama hetke, mil saan pangakontorisse minna.
Kui hiljem tekib küsimus suurema ostu või rahalise plaani kohta, saab samast keskkonnast liikuda investeerimise või laenamise teemani. See ei tähenda, et otsus peaks sündima kohe, vaid et esimene uurimise samm on käepärast. Just see vähendab olukordi, kus inimene lükkab finantsasja edasi lihtsalt seetõttu, et selle alustamine tundub tülikas.
Minu soovitus on kasutada rakendust esmalt rutiini loomiseks, mitte proovida korraga kõiki võimalusi. Alusta konto ja maksete jälgimisest, vaata üle, kuidas raha liigub, ning alles seejärel tutvu investeerimise või laenamise osaga. Nii jääb selgemaks, milline tegevus on igapäevane ja milline vajab eraldi kaalumist.
Võrguühendus kujundab seda, kui sujuv on toiming
Mobiilipanga kasutamise juures on ühendus enamat kui mugavuse küsimus: see mõjutab seda, millal tasub toimingut alustada ja millal on mõistlik oodata. Kui olen liikvel ning ühendus kõigub, ei alustaks ma ajakriitilist makset viimasel hetkel. Pigem valiksin koha, kus saan rahulikult ekraani jälgida, andmed üle kontrollida ja kinnituse lõpuni oodata.
Ülekande puhul tasub eristada seda, et vajutasin kinnitamisnuppu, ja seda, et saan toimingu tulemuse selgelt üle vaadata. Kui ühendus katkeb poole pealt või ekraan ei anna kohe arusaadavat vastust, ei teeks ma sama makset pimesi uuesti. Esmalt kontrolliksin rakenduses toimingu seisu, et vältida dubleerimist. See on lihtne harjumus, kuid eriti kasulik siis, kui telefon vahetab liikvel olles võrke või ühendus on ajutiselt aeglane.
Kui pean tegema olulise makse, eelistan stabiilset ühendust ja piisavalt aega. Kiire olukord ei ole hea põhjus kinnituse tähelepanuta jätmiseks. Rakendus võib teha pangakanali kättesaadavaks ka kodust eemal, kuid kasutaja saab ise valida, kas hetk ja ühendus on toimingu jaoks piisavalt sobivad.
Turvalisus tähendab ka kasutaja enda tähelepanu
Kotak Banki tutvustatakse turvalise mobiilipanganduse rakendusena, kuid mina ei käsitleks seda põhjust ignoreerida tavapärast ettevaatlikkust. Pangarakenduses on alati mõistlik kontrollida enne kinnitamist saaja andmeid, summat ja seda, milliselt kontolt raha liigub. Kiiruse eelis on kasulik ainult siis, kui viimane kontroll jääb alles.
Telefonis pangatoimingute tegemine on mugav, kuid seadme kasutamine nõuab samasugust hoolt nagu pangakaardi või arvuti kasutamine. Ma ei jätaks rakendust avatuna võõra inimese käeulatusse ega teeks tundlikke toiminguid olukorras, kus ekraanile ilmuvad teised inimesed. Need ei ole Kotak Banki eripärad, vaid mobiilipanga kasutamise põhireeglid, mis muutuvad eriti oluliseks siis, kui rakendus koondab palju finantsteenuseid.
Hea töövoog on minu jaoks selline: avan rakenduse, kontrollin vajalikku infot, teen ühe konkreetse toimingu, vaatan kinnituse üle ja lõpetan kasutamise. See on parem kui rakenduses sihitult ringi liikuda, eriti kui samas keskkonnas on saadaval ka investeerimise ja laenamisega seotud valikud.
Kui toiming takerdub, ära kiirusta seda kordama
Katkestus võib tekitada ebakindlust: kas makse läks läbi või jäi pooleli? Sellises olukorras on kõige mõistlikum kõigepealt rahulikult kontrollida, mida rakendus näitab, ning alles siis otsustada järgmise sammu üle. Sama kehtib ka siis, kui kontojäägi või muu vaate laadimine võtab oodatust kauem. Korduvalt värskendamine või sama makse uuesti alustamine ei anna tingimata kiiremini selgust.
Praktiline võte on jätta suurema tähtsusega toiminguteks ajavaru ja teha need kohas, kus saad ekraanile keskenduda. Kui ühendus kaob enne kinnituse nägemist, ei tasu eeldada ei õnnestumist ega ebaõnnestumist. Enne kordamist kontrolli tehinguinfot ning vajadusel kasuta panga tavapäraseid kontaktivõimalusi. Nii väldid olukorda, kus ebakindlus muutub ekslikult teiseks makseks.
See on üks põhjus, miks ma ei kasutaks telefonipanka ainukese plaanina olukorras, kus makse peab kindlasti toimuma kindlal hetkel ja ma ei saa hiljem tulemust kontrollida. Rakenduse kaasaskantavus on tugev külg, kuid kriitilise toimingu puhul on ajavaru ja kontrollitavus sama tähtsad kui võimalus teha kõike telefonist.
Andmesäästlik kasutamine ja sobiv hetk
Finantstoimingute jaoks ei ole mõistlik kasutada ebakindlat ühendust lihtsalt selleks, et mõni minut kokku hoida. Kui tead, et pead reisil tegema mitu makset või kontot kontrollima, planeeri need võimalusel hetkele, mil telefonil on usaldusväärne võrguühendus. See ei tähenda, et iga lihtne kontroll vajaks eraldi ettevalmistust; pigem tasub jätta keerulisemad toimingud rahulikumasse olukorda.
Kui jälgid mobiilse andmeside kasutust, saad vähendada tarbetut edasi-tagasi liikumist, tehes vajalikud toimingud ühe läbimõeldud külastuse jooksul. Ava rakendus siis, kui tead, mida kontrollida, lõpeta vajalik tegevus ning sulge see pärast kinnituse ülevaatamist. Nii hoiad tähelepanu olulisel ega kuluta aega ekraanide juhuslikule avamisele. Ma ei eeldaks, et kõik pangatoimingud töötavad ühenduseta; finantsasjade puhul lähtun sellest, et tulemuse kontrollimiseks on vaja toimivat ühendust.
Millal Kotak Bank annab kõige rohkem väärtust
Kõige tugevam kasutusjuht on minu hinnangul inimene, kes saab oma igapäevase rahaasjade korraldamise teha Kotak Mahindra Banki kaudu. Sellisel juhul ei ole rakendus lihtsalt maksete tegemise koht, vaid peamine mobiilne ühenduslüli panga ja kasutaja vahel. Kontojäägi vaatamine, raha saatmine ja muude pangateenuste uurimine moodustavad ühe terviku.
Eriti hästi sobib see inimesele, kes liigub palju ja eelistab telefoni. Kui pangatoimingud peavad olema kättesaadavad tööpäeva jooksul, reisil või koduste toimetuste vahel, on mobiilipanga kiirus praktilisem kui arvutipõhine pangandus. Samuti võib see aidata kasutajal sagedamini oma rahaasjadega kursis olla, sest kontrollimine ei nõua eraldi seadme taha istumist.
Üks konkreetne näide on kuu algus. Pärast sissetuleku laekumist saab kasutaja kontrollida kontot, teha vajalikud maksed ja hinnata, kas ülejäänud raha võiks minna säästmise, investeerimise või mõne muu eesmärgi alla. Rakendus ei tee seda otsust kasutaja eest, kuid vähendab vahemaad küsimuse “mida ma oma rahaga teen?” ja esimese praktilise sammu vahel.
Investeerimise ja laenamise mugavus vajab kainet otsustamist
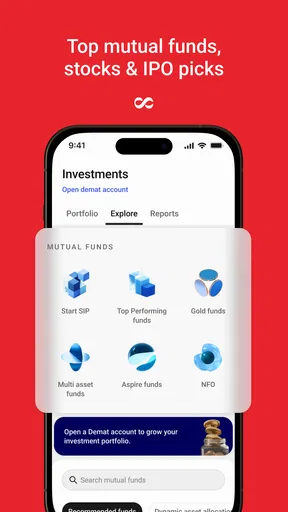
Investeerimise ja laenamise lisamine samasse rakendusse võib olla väga kasulik, sest kasutaja ei pea finantsvõimaluste uurimiseks kohe uut teenusepakkujat otsima. Samal ajal on see koht, kus mina oleksin kõige ettevaatlikum. Igapäevane makse on tavaliselt piiratud ja konkreetne, kuid investeerimine võib mõjutada pikemat rahalist plaani ning laen võib tuua kaasa kohustuse, mis kestab kaua.
Seetõttu soovitan investeerimise osa kasutada esmalt õppimiseks ja võimaluste kaardistamiseks. Enne kinnitamist tasub endalt küsida, milline on eesmärk, kui kaua raha võib olla kasutamata ja kui palju kõikumist olen valmis taluma. Laenamise puhul vaataksin eriti tähelepanelikult kogu tagasimakset, mitte ainult esmapilgul mugavat kuumakset. Rakenduse mugavus ei tohiks muuta suurt otsust automaatseks.
See on Kotak Banki üks olulisemaid kompromisse: sama keskkond, mis teeb rahaasjad lihtsamaks, võib muuta keerukad otsused liiga kergesti ligipääsetavaks. Hea kasutaja ei käsitle kõiki nuppe võrdse kaaluga. Makse kinnitamine ja pikaajalise finantskohustuse võtmine võivad olla kõrvuti, kuid nende tagajärjed ei ole võrreldavad.
Milline on kogemus eri alternatiividega võrreldes
Võrreldes pangakontoris käimisega on mobiilirakenduse eelis selge: põhitoimingud on käepärast ja kasutaja ei pea oma päeva pangakontori lahtiolekuaegade järgi planeerima. Võrreldes arvutipõhise internetipangaga on telefoni eelis kiirus ja kaasaskantavus, kuigi suurema hulga info lugemisel võib arvuti suurem ekraan olla mugavam.
Võrreldes eraldiseisva makserakendusega on Kotak Bank tugevam siis, kui soovin pangakonto ja muu finantselu samasse kohta jätta. Eraldi makserakendus võib tunduda lihtsam, kui tahan teha ainult ühe kiire makse, kuid see ei pruugi pakkuda sama laia panganduslikku konteksti. Teisalt võib spetsiaalne investeerimisplatvorm olla parem inimesele, kes vajab detailsemat analüüsi ja rohkem investeerimisele keskendunud töövahendeid.
Samuti ei asenda see rakendus täielikult eelarvestamise tööriista. Kui minu peamine eesmärk oleks jagada kulud kategooriatesse, seada väga üksikasjalikke eelarvepiire või võrrelda mitme panga kontosid, otsiksin tõenäoliselt spetsiaalsema rakenduse. Kotak Banki tugevus on panga teenuste käeulatus, mitte tingimata kogu isikliku rahanduse süvaanalüüs.
Väikesed töövõtted, mis kasutamist parandavad
Esimene praktiline soovitus on hoida tavapärased maksed ja suuremad rahaotsused mõttes eraldi. Kui avad rakenduse arve tasumiseks, tee see toiming lõpuni ja ära lase end samal hetkel investeerimis- või laenuvalikute juurde kiirustada. See lihtne harjumus vähendab impulsiivsete otsuste võimalust.
Teine soovitus on kasutada kontojäägi kontrollimist enne, mitte alles pärast makset. Nii saad aru, millisest kontost raha liigub ja kas vajalik summa on tegelikult olemas. Pärast makset tasub kinnituse üle vaadata, sest just see viimane samm annab kindluse, et toiming läks soovitud viisil.
Kolmas tähelepanek puudutab rakenduse rolli kuu eelarves. Ma ei kasutaks seda ainult siis, kui midagi on vaja maksta. Regulaarne lühike ülevaatus aitab märgata, kas raha liigub tavapäraselt või on tekkinud mõni ootamatu vajadus. See ei nõua pikka analüüsi; tähtis on järjepidevus.
Neljas töövõte on teha suuremate otsuste puhul paus. Kui rakendus viib mind laenamise või investeerimise juurde kiiresti, võtaksin enne kinnitamist eraldi hetke tingimuste lugemiseks. Vajadusel paneksin küsimused kirja ja otsiksin neile vastused, selle asemel et käsitleda sujuvat kasutajaliidest soovitusena.
Tehnilised põhiandmed ja kasutuselevõtt
Kotak Bank on tasuta finantsrakendus, mille arendaja on Kotak Mahindra Bank Ltd. Rakenduse keskmine hinnang on 4,7 ning seda on paigaldatud üle 5 miljoni korra. Need näitajad viitavad laiale kasutajaskonnale ja tugevale üldisele vastuvõtule, kuigi mina ei võtaks hinnangut üksinda tõendina, et rakendus sobib kõigile.
Rakendus on mõeldud PEGI 3 vanusemärgisega üldiseks kasutuseks ning töötab Androidi seadmetes alates versioonist 8.0. Praegune versioon on 1.58. Enne paigaldamist kontrolliksin siiski oma telefoni Androidi versiooni ja jätaksin seadmesse piisavalt ruumi tavapärasteks uuendusteks. Pangarakenduse puhul on ajakohasena püsimine mõistlik harjumus.
Rakendus ilmus 6. detsembril 2024. Minu jaoks on olulisem kui väljalaskekuupäev see, kas rakendus sobitub minu suhtega Kotak Mahindra Bankiga ja kas telefoni kasutamine on minu igapäevases olukorras turvaline. Tasuta paigaldamine teeb proovimise lihtsaks, kuid finantsteenuste kasutamise otsus peaks alati lähtuma vajadusest, mitte ainult sellest, et rakendus ei maksa midagi.
Kellele see sobib ja kellele mitte
Kotak Bank sobib kõige paremini kasutajale, kes soovib oma Kotak Mahindra Banki pangatoiminguid teha telefonis ning hindab seda, et maksed, investeerimise uurimine ja laenamise võimalused paiknevad samas rakenduses. See on hea valik ka inimesele, kes eelistab kiiret ligipääsu ja tahab vähendada vajadust kasutada panganduseks arvutit.
See ei ole minu esimene soovitus inimesele, kes otsib ainult kulude jälgimise rakendust, kasutab peamiselt mõnda teist panka või vajab väga sügavat investeerimisanalüüsi. Samuti peaksid ettevaatlikud olema inimesed, kes kipuvad mugava mobiilse protsessi tõttu tegema kiireid laenu- või investeerimisotsuseid. Sellisel juhul võib spetsialiseeritud ja aeglasem töövoog olla isegi parem, sest see sunnib rohkem süvenema.
Minu lõplik arvamus on positiivne, kuid mitte pimesi kiitev. Kotak Banki väärtus tuleb sellest, et see muudab panga kasutamise igapäevaseks, mobiilseks ja üheks tervikuks. Kõige rohkem võidab sellest inimene, kes kasutab Kotaki juba oma põhipangana ja tahab teha tavatoimingud kiiresti, kuid samas uurida samast kohast ka pikemaid finantsvõimalusi.
Kui otsid lihtsat viisi maksete ja pangatoimingute korraldamiseks ning oled valmis investeerimise ja laenamise puhul ise rahulikult tingimusi hindama, soovitaksin seda proovida. Minu jaoks on rakenduse suurim tugevus mugavus, mis aitab rahaasjadega alustada; selle suurim piirang on sama mugavus, mis nõuab kasutajalt teadlikku enesekontrolli.
Plussid
- Mugav mobiilipank igapäevasteks pangatoiminguteks.
- Arvete tasumine ja rahaülekanded on rakenduses kiiresti kättesaadavad.
- Saldo ja tehingute jälgimine aitab kulutustel silma peal hoida.
- Rakendus toetab mitmesuguseid pangateenuseid ühes kohas.
- Turvafunktsioonid aitavad kontole ligipääsu kaitsta.
Miinused
- Mõned funktsioonid võivad olla saadaval ainult Kotak Banki klientidele.
- Rakenduse kasutamine eeldab stabiilset internetiühendust.
- Teavituste toimimine võib sõltuda telefoni seadetest.
- Kõik pangatoimingud ei pruugi olla mobiilis täielikult hallatavad.
- Kasutajaliides võib uutele kasutajatele alguses keerukas tunduda.
Korduma kippuvad küsimused: Kotak Bank
Mis on Kotak Banki rakendus ja milliseid teenuseid see pakub?
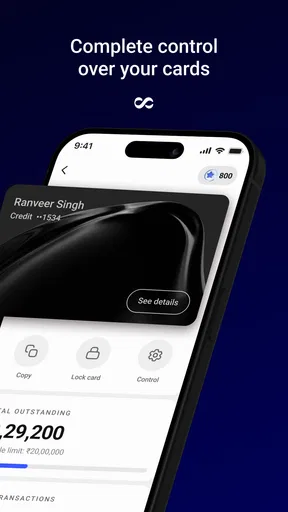
Kotak Banki mobiilirakendus on digitaalne pangakanal Kotak Mahindra Banki klientidele. Rakenduse kaudu saab tavaliselt vaadata kontojääki ja tehinguajalugu, teha pangaülekandeid, maksta arveid, hallata kaarte, kasutada hoiuste või laenudega seotud teenuseid ning leida lähimaid pangaautomaate ja kontoreid. Teenuste täpne valik võib sõltuda kasutaja kontotüübist, asukohast ja panga kehtivatest tingimustest.
Kas Kotak Banki rakenduse kasutamiseks peab olema Kotak Mahindra Banki klient?
Jah, enamik rakenduse põhifunktsioone on mõeldud Kotak Mahindra Banki klientidele ning nende kasutamiseks on vaja pangas avatud sobivat kontot ja registreeritud mobiilinumbrit. Sisselogimisel võidakse nõuda kliendiandmeid, ühekordset parooli, MPIN-koodi või biomeetrilist autentimist. Mõningaid üldisi funktsioone, näiteks kontorite otsingut või tooteteabe vaatamist, võib saada kasutada ka ilma kontota.
Kas Kotak Banki rakendus on turvaline ja milliseid kaitsemeetmeid see kasutab?
Pangarakendus kasutab tavaliselt mitut turvakihti, näiteks seadmega seotud sisselogimist, ühekordseid paroole, MPIN-koodi, biomeetrilist autentimist ja tehingute kinnitamist. Enne allalaadimist tasub kontrollida, et rakendus pärineb ametlikust Google Play või App Store'i poest. Ärge jagage kellelegi OTP-koodi, PIN-i ega paroole ning vältige pangatehinguid avalikus Wi-Fi-võrgus või juurimata seadmes.
Kas Kotak Banki rakenduse kasutamine ja tehingute tegemine on tasuline?
Rakenduse allalaadimine on tavaliselt tasuta, kuid mobiilioperaator võib küsida andmeside eest tasu. Pangatehingute, kaartide, väljamaksete, välisülekannete või muude teenustega võivad kaasneda panga hinnakirjas määratud tasud. Kõik funktsioonid ei pruugi olla tasuta ning tingimused võivad muutuda vastavalt kontotüübile ja teenusele. Enne olulise ülekande kinnitamist kontrollige alati kuvatavat teenustasu ja panga ametlikku hinnakirja.
Mida teha, kui Kotak Banki rakendus ei tööta või ma ei saa sisse logida?
Kõigepealt kontrollige internetiühendust, rakenduse uuendusi ja seda, kas teie mobiilinumber on pangas õigesti registreeritud. Vajaduse korral sulgege rakendus, taaskäivitage telefon ja proovige autentimist uuesti. Ärge sisestage korduvalt vale MPIN-i, sest konto või juurdepääs võib ajutiselt lukustuda. Kui probleem püsib, kasutage ainult Kotak Mahindra Banki ametlikku kliendituge või veebisaiti ning ärge usaldage tundmatuid telefoninumbreid ega sõnumeid.


